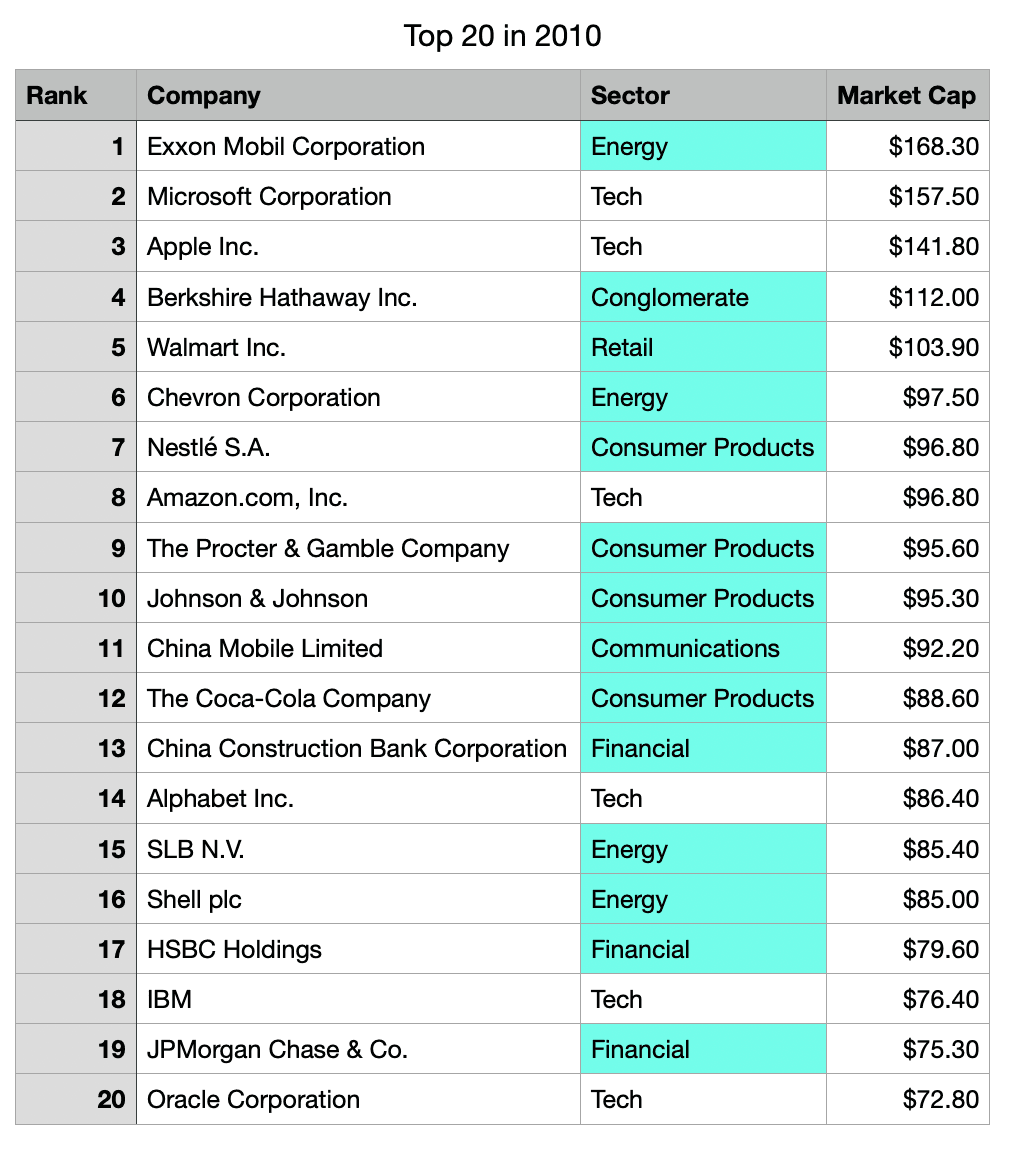
El artículo parte de una intuición: antes había más empresas de consumo entre las mayores del mundo. Para comprobarlo, el autor compara las 20 mayores por capitalización en 2010 y en 2026, asigna un sector a cada una y estima qué parte de sus ventas procede de consumidores. En 2010, 8 de las 20 estaban centradas en el consumo, con nombres como Nestlé, P&G, J&J, Coca-Cola, China Mobile, Walmart y Amazon. Solo IBM, Oracle y SLB eran estrictamente B2B.
En 2026, además de Apple, no queda ninguna empresa de productos de consumo en la lista. Walmart y Amazon siguen, pero Amazon depende sobre todo de AWS para su rentabilidad y crecimiento. Las tecnológicas pasan de 6 a 14 de las 20, y su peso en la capitalización, de en torno a un tercio al 83 %. Las ventas de consumo suman 850.000 millones de dólares, el 15 % de los ingresos del conjunto, de modo que el 85 % procede de empresas o gobiernos. Nvidia, TSMC, Saudi Aramco, Broadcom, Meta (por ingresos), Eli Lilly, Berkshire Hathaway, Micron, AMD y SK hynix tienen un 0 % de exposición al consumidor.
Las empresas mixtas también se alejan del consumidor. La parte de consumo en las ventas de Samsung ha bajado del 69 % al 21 %. En Amazon, AWS ha pasado del 16 % al 23 % de las ventas en tres años, con un margen operativo de en torno al 35 %, frente al 4,5-6,9 % del comercio minorista en Norteamérica. En Microsoft, «More personal computing» ha caído del 25 % al 15 %. En Google, suscripciones, plataformas y dispositivos bajan del 13 % al 11 %, mientras Google Cloud ha más que duplicado su peso.
Según el autor, Apple es el único caso atípico: supone más de la mitad de los ingresos de consumo de la mitad superior del S&P 500, y todas las demás ventas de consumo del índice juntas crean menos valor que Apple sola. De ahí deduce que, para un inversor, Apple es prácticamente la única inversión de consumo que merece consideración. El texto se interrumpe ahí, porque el resto del análisis, con sus implicaciones, queda para suscriptores de Asymco One.
Esta noticia la ha redactado una inteligencia artificial a partir de las fuentes citadas, con el criterio editorial de El Autómata (equilibrio, atribución y solo hechos publicados). Puede contener errores: consulta las fuentes originales. Modelo: claude-sonnet-5.5.