Moeve encarga a Rothschild buscar comprador para sus gasolineras
Moeve encarga a Rothschild buscar comprador para sus gasolineras
Moeve encarga a Rothschild buscar comprador para sus gasolineras
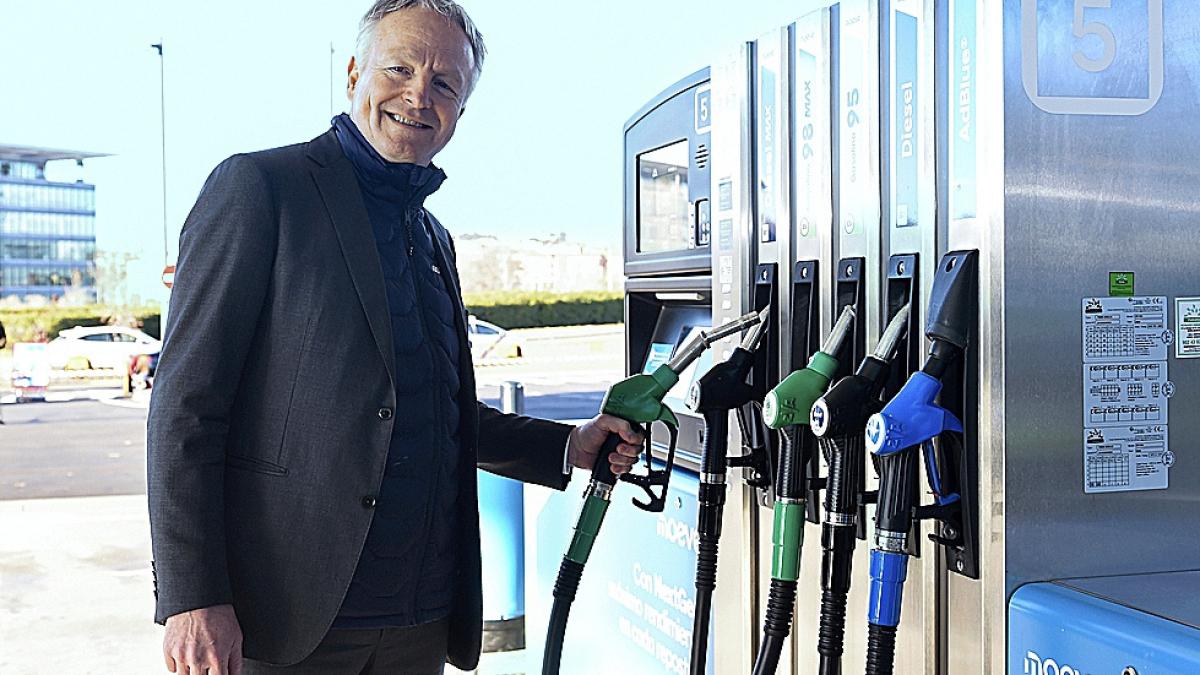
La energética lanza un plan B tras ver frustrada su fusión con Galp. Se plantea vender sus 1.700 gasolineras, la segunda mayor red en España. Da otro paso en su descarbonización.
Moeve, la segunda mayor petrolera de España, baraja vender su red de gasolineras, con un total de 1.700 establecimientos en este país, Portugal y Andorra. La mayor parte están en España, donde muchas de ellas mantienen aun la antigua marca de Cepsa.
Fuentes conocedoras de esta decisión explican que Moeve cuenta con el asesoramiento de Rothschild, uno de los bancos de inversión más activos en fusiones y adquisiciones en España. Normalmente se le sitúa en el top 10 de su ránking. Fuentes de Moeve declinan hacer comentarios.
De culminar con éxito, la venta marcaría un hito en el sector de hidrocarburos español, europeo y en la propia estrategia de la compañía.
La red de gasolineras de Moeve es la segunda en España, tras la de Repsol (3.600 puntos) y muy por encima de las de BP (710) y Galp (548), las otras grandes redes de estaciones de servicio.
Los expertos barajan que la operación de venta podría moverse en un precio de entre 1.500 millones y 2.000 millones de euros o más, con lo que se alcanzaría un récord en transacciones corporativas en España en el sector energético tras el aluvión de movimientos en el accionariado de Naturgy entre 2025 y 2026.
Sería también la mayor venta de gasolineras en Europa desde que TotalEnergies traspasó parte de su red en 2023 al grupo canadiense Couche Tard por 3.100 millones (ver información adjunta).
Lo más relevante es el salto estratégico que supone para Moeve. La compañía activa un plan B tras la fallida fusión con Galp, la mayor petrolera lusa. El descarrilamiento de esta operación ocurrió hace apenas unos días.
Tras más de diez meses de negociaciones, el pasado 26 de octubre, Moeve y Galp anunciaron que ponían fin a su plan de unir los negocios de downstream (refinerías y gasolineras). La unión, valorada en 20.000 millones de euros, hubiera dado lugar a dos nuevos gigantes europeos en el sector petroquímico por un lado, y en la comercialización de hidrocarburos por otro. La unión no salió adelante por diversas razones. Además de desacuerdos en el precio final, se interpusieron razones geopolíticas. La guerra del Golfo ha trastocado todo el mercado energético y ha provocado interferencias en la visibilidad a futuro de los negocios petroleros. En paralelo, el Gobierno de Portugal, que este año dio un giro político, se opuso a la fusión para evitar que ese país perdiera el control soberano de la refinería de Sines, la única en territorio luso.
Tanto el grupo Moeve como Galp, en menor o mayor medida, dijeron que tras la no fusión cada uno buscaría otras opciones para maximizar sus respectivas estrategias.
Rothschild no parte de cero en la búsqueda de comprador de la red de gasolineras de Moeve. Ya asesoró a este grupo en el fallido proceso de fusión con Galp. Se sabe a la perfección los números internos del grupo y la estrategia de la compañía, que pasa por un proceso gradual, pero imparable, de “descarbonización” (alejamiento del negocio tradicional de las petroleras).
Moeve, bajo el paraguas del plan estratégico Positive Motion, lanzado en 2022, ha ido vendiendo todo su upstream(exploración y producción de hidrocarburos). A principios de este mes vendió todos sus pozos petrolíferos y de gas en Argelia al gigante indonesio Pertamina por mil millones. Era lo único que le quedaba en upstream, tras haber vendido pozos en Surinam, Colombia, Perú y Abu Dabi. Además del valor económico, la venta de Argelia marcaba un antes y un después para Moeve, porque llevaba 35 años ininterrumpidos en el país.
Su objetivo es centrarse en las refinerías, que Moeve denomina Energy Parks para darles un enfoque mucho más allá del petróleo. El mayor plan inversor ahora de Moeve es el desarrollo del denominado Valle Andaluz del Hidrógeno Verde en sus instalaciones de Cádiz y Huelva. Será la mayor fábrica de hidrógeno y derivados (amoniaco y metanol) del sur de Europa.
Independientemente del sentido estratégico de la operación de venta de las gasolineras, este movimiento también tiene un sentido puramente financiero. Los dos grandes accionistas de Moeve son el hólding Mubadala, controlado por el Emirato de Abu Dabi (63%), y el fondo norteamericano Carlyle (37%). Carlyle entró en 2019 tras adquirir una participación a Mubadala. A diferencia de este hólding, que es un socio industrial e histórico de Moeve con vocación de permanencia, Carlyle es un fondo de inversión financiero que tiene los habituales periodos de rotación de activos (cinco años), o en su defecto, de maximización de rentabilidad.
En el caso de Moeve, la rentabilidad ha venido, hasta ahora, vía dividendos. Algunos años han sido mayores que los beneficios. Por ejemplo, en 2024, los dos accionistas cobraron 195 millones, cuando el resultado reportado del grupo fue de 90 millones de euros
La potencial venta de las gasolineras de Moeve no es nueva. Ya se planteó hace años. Pero ahora tiene más desafíos operativos. Moeve se ha aliado con Naturgy para la venta cruzada de productos y servicios, y así poder competir con Repsol en multienergía (luz, gas e hidrocarburos). Además, Moeve está en plena reconversión de marca. A principios de 2026, de toda su red, 500 gasolineras tenían ya el rótulo de Moeve y en el resto seguía el de Cepsa. Tanto Naturgy como la marca son flecos a resolver.
Un aspecto muy difícil en hidrocarburos es poner precio a una gasolinera. Su número en España no ha parado de crecer. Según la Comisión de Competencia (CNMC), a junio de 2026 había 12.562, lo que supone 1.500 más que hace diez años. Se deduce que no es un mal negocio. El problema es que está sometido a vaivenes bruscos del crudo, una regulación creciente y la moda del’ low cost’. Los datos a junio de la CNMC muestran que hay 195 gasolineras menos que en diciembre de 2025. Es la primera caída de la historia, pero la mayor parte fue por la retirada de licencias que hizo la CNMC por incumplir normas cada vez más rigurosas. Según las últimas transacciones, el precio medio ronda el millón de euros por gasolinera (ver información adjunta).
El sector de gasolineras ha sido una carrera de transacciones corporativas en los últimos años, acelerada por cambios estratégicos en las grandes petroleras, que buscan negocios con más márgenes, la imparable moda del low cost y la llegada de fondos de inversión. La propia Moeve compró la red de bajo coste Ballenoil (280 gasolineras por más de 220 millones). Fue en 2023. Le siguió en 2024 la compra por 400 millones de Plenoil (líder español del low cost) por los fondos Tensile y Portobello cuando tenía algo más de 220 gasolineras. En esos años, TotalEnergies vendió al grupo canadiense Alimentation Couche-Tard 2.175 gasolineras en varios países europeos por 3.100 millones. Recientemente, Shell ha vendido su red de 800 gasolineras en Francia a DCC Energy. Hace unos meses, ENI compró 320 gasolineras a Prax Group en Alemania, Dinamarca, Austria y Suiza. Previamente, ENI había comprado 24 surtidores a Atenoil en España. En este mismo país, recientemente, Eroski acordó el traspaso de 40 gasolineras asociadas a supermercados a la low cost española Petroprix. Asimismo, el fondo neerlandés Standard Investment ha entrado recientemente en España con la adquisición de Gasexpress, otra low cost.
Texto de Expansión tal como lo publicó, leído de su página y mostrado aquí con el formato de El Autómata. El original, en expansion.com · Volver a la noticia de El Autómata