El Ibex pierde los 20.000 puntos en el arranque de una semana marcada por Nvidia y Anthropic
El Ibex pierde los 20.000 puntos en el arranque de una semana marcada por Nvidia y Anthropic
El Ibex pierde los 20.000 puntos en el arranque de una semana marcada por Nvidia y Anthropic
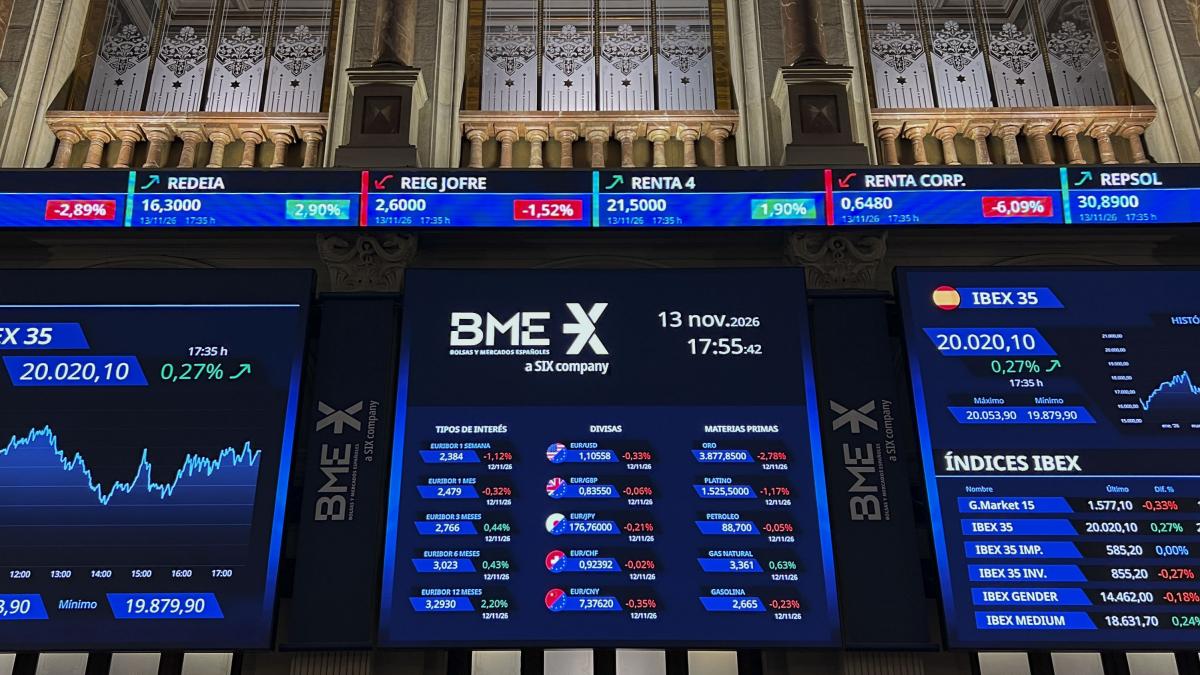
Las Bolsas europeas han despedido la sesión con caídas moderadas a la espera de las citas tecnológicas y geopolíticas que podrían marcar la semana. El Ibex ha cerrado con un recorte del 0,37% y partirá mañana desde los 19.946,60 puntos.
Los mercados europeos han comenzado con cautela una semana de alto voltaje. La agenda de las próximas jornadas puede propiciar nuevas turbulencias. La volatilidad se pondrá a prueba con citas cruciales para el sector tecnológico como los resultados que publicará mañana Nvidia y la salida a Bolsa de Anthropic. La geopolítica se resiste a perder protagonismo en los mercados y obligará a los inversores a vigilar de cerca una reunión tan relevante como la que tienen previsto mantener en el marco de la cumbre de la APEC Donald Trump, Xi Jinping y Vladimir Putin.
El cóctel tecnológico y geopolítico de la semana complica, a partir de mañana, cualquier intento de relajación. Hasta entonces los mercados europeos han logrado evitar las fuertes caídas registradas esta mañana en Asia. El Nikkei ha perdido un 2,2% tras conocerse una inesperada contracción el PIB de Japón, y el Kospi coreano se ha desinflado un 3,5% debido a otro correctivo en las tecnológicas.
Las dudas en el sector tecnológico lastran de nuevo a Wall Street. El Nasdaq cotiza con recortes al inicio de una semana donde los inversores afrontan las pruebas de fuego de Nvidia y Anthropic. Hasta entonces, las acciones de Nvidia aplazan su rebote, y las novedades del 'efecto divisa' elevan la presión sobre sectores de EEUU muy orientados a la exportación como el tecnológico. El dólar, con la Reserva Federal de fondo, amplía sus máximos. El euro cotiza ya al filo del nivel de 1,10 dólares, y la libra británica cae por debajo de los 1,32 dólares.
La Bolsa española ha logrado contener las presiones bajistas procedentes de los mercados con mayor exposición a la tecnología. El Ibex ha despedido la sesión con un retroceso del 0,37% y partirá mañana desde los 19.946,60 puntos.
Los ajustes de carteras han sido moderados en la jornada que sirve de preludio para las citas clave que depara la agenda semanal. Amadeus (+2,06%) y Ferrovial (+2,3%) han destacado al alza, en una sesión donde todo un peso pesado del Ibex como Inditex ha sumado un 1,11% y recupera el nivel de los 60 euros por acción.
Las referencias han adquirido un sesgo menos favorable para uno de los valores más cíclicos, ArcerlorMittal (-1,68%). El freno superior a lo esperado en los datos de producción industrial de China ha vuelto a debilitar la cotización del gigante del acero.
El Ibex ha recibido a su vez el freno de los valores más ligados a la energía. Repsol (-1,55%), Iberdrola (-2,36%) y Endesa (-2,70%) han destacado en los descensos, que han estado liderados por Solaria (-5,40%).
La renta variable europea se ha decantado por unas ventas moderadas a la espera de las citas relevantes que se conocerán a partir de mañana. Las referencias bajistas de Asia o incluso de Wall Street se han visto atenuadas por el efecto divisa. El Dax alemán se ha depreciado un 0,57%; el Cac francés, un 0,20%; el Mib italiano, un 0,65%; y el Ftse británico, un 0,09%.
Los sectores más ligados a las materias primas han acusado los datos macro más débiles de lo previsto publicados hoy en China y Japón. Mineras como BHP (-3,45%), Glencore (-1,84%), Boliden (-2,44%) y Antofagasta (-3,05%) han destacado en las caídas, junto a empresas ligadas a las chips como Siltronic (-2,09%), ASM International (-3,57%) e Infineon (-1,27%). La jornada ha dejado caídas mucho más severas en Plesio, la antigua Casino. El grupo minorista francés se ha desplomado un 30,28% al conocerse la investigación abierta por Competencia por una alianza de compras entre Plesio, Auchan e Intermarché. En el capítulo de subidas destaca Novo Nordisk. La farmacéutica danesa ha recibido con subidas del 2,44% los datos satisfactorios de su fármaco experimental para la pérdida de peso Cagrisema.
El mercado del petróleo inicia la semana con recortes, con el barril de Brent en 93 dólares. Buena parte de las miradas de los inversores se centra ya en las repercusiones geopolíticas que pueda tener la reunión prevista para esta semana, en el marco de la cumbre de la APEC, entre Donald Trump, Xi Jinping y Vladimir Putin.
Los cambios que se produzcan en la cotización del petróleo pueden condicionar los movimientos en la renta fija. Los intereses de la deuda aguardan mayores novedades sin grandes cambios en la sesión de hoy. Consolidan así la fuerte subida registrada a finales de la semana pasada. El interés de la deuda de EEUU a diez años se acercan al 5,15%. En Europa, el rendimiento del bund alemán se sitúa en el 3,40%, y el del bono español alcanza el 3,95%.
El reciente repunte en los intereses de la deuda ha descontado una política monetaria más agresiva por parte de la Reserva Federal. Sus efectos se han trasladado también, de lleno, al mercado de divisas. Los máximos de 19 meses del dólar ahondan los mínimos del oro. El metal precioso baja del umbral de los 3.900 dólares la onza.
Las presiones procedentes de la Fed y del mercado de divisas hacen mella igualmente en otro activo sensible a la evolución del dólar como es el bitcoin. La mayor de las criptomonedas se esfuerza en frenar su correctivo en el nivel de los 64.000 dólares, sus cotas más bajas en tres meses.
Texto de Expansión tal como lo publicó, leído de su página y mostrado aquí con el formato de El Autómata. El original, en expansion.com · Volver a la noticia de El Autómata