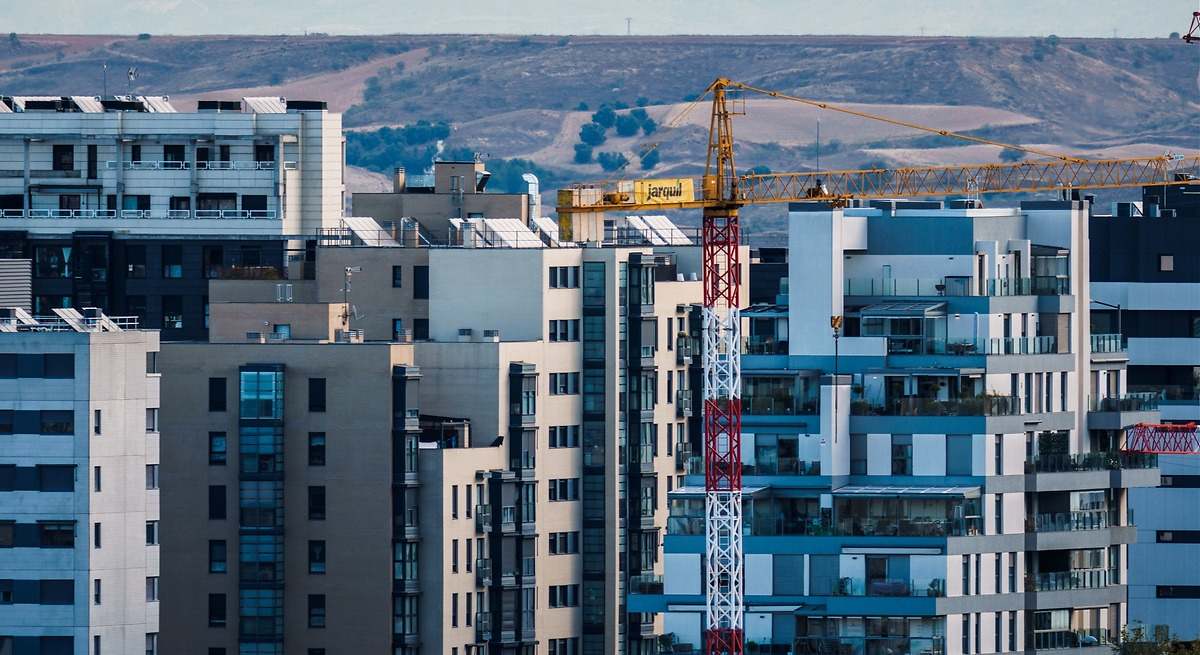
España se consolida como uno de los países con mayor brecha inmobiliaria, tanto en la disparidad entre sus grandes áreas metropolitanas como en la fractura que separa a las capitales del entorno rural. Según el informe, el mercado residencial avanza a dos velocidades radicalmente opuestas que amenazan con estrangular el crecimiento de sus principales motores económicos porque el aumento de los precios que está estrangulando la movilidad laboral y la productividad.
Para la OCDE, la crisis de accesibilidad residencial ha dejado de ser un mero problema social para convertirse en un tapón que resta potencial de crecimiento al PIB. El organismo presidido por Mathias Cormann advierte en su informe de que la carestía de la vivienda en los centros urbanos -donde se concentra el grueso de los servicios intensivos en conocimiento, la adopción de Inteligencia Artificial y más de la mitad del capital riesgo en polos como Madrid- está restringiendo la movilidad geográfica de los trabajadores.
Al no poder asumir el coste habitacional cerca de los empleos más productivos, se debilita la asignación eficiente de trabajo e inversión entre regiones y se frena la expansión de las empresas:"Las presiones del mercado de la vivienda limitan el acceso de los trabajadores a empleos productivos, restringen la expansión de las empresas en ubicaciones de alta productividad y debilitan la asignación de mano de obra e inversión entre las regiones", señalan los autores.
Junto a Lisboa, Madrid es señalada como uno de los ejemplos más pronunciados de desequilibrio entre el crecimiento demográfico y la escasa creación de nueva oferta de vivienda desde 2011: "Este desequilibrio entre nuevos habitantes y nuevas viviendas es particularmente pronunciado en ciudades que han experimentado un fuerte crecimiento de precios en los últimos años, incluyendo Lisboa y Madrid."
A la par, el informe advierte de que en las regiones más baratas y en declive demográfico la vivienda asequible no basta por sí sola para atraer y retener talento si no va acompañada de empleo cualificado y servicios.
El mercado más inaccesible de España
El ranking de esfuerzo financiero para acceder a una vivienda plantea otro mapa. El diagnóstico del organismo con sede en París concluye que entre las 23 áreas urbanas españolas analizadas, la máxima tensión para comprar una casa ya no la lideran en términos relativos las dos grandes capitales tradicionales, sino que es el eje turístico y de inversión residencia Málaga-Marbella el que se posiciona como el mercado más inaccesible de Españaexigiendo 4,52 años de ingresos más que la media nacional para adquirir un inmueble. Le sigue muy de cerca Palma de Mallorca, con 4,33 años adicionales de sueldo, superando en ambos casos con creces el sobreesfuerzo salarial requerido en Madrid -donde se necesitan 2,71 años más de ingresos que el promedio español- y en Barcelona, que exige 1,59 años más.
En el extremo opuesto se sitúa Castellón de la Plana, que figura como la zona más asequible al requerir 4,85 años menos de ingresos que la media nacional para convertirse en propietario. Justo por detrás, el área metropolitana de Oviedo-Gijón, donde el esfuerzo se reduce en 4,2 años respecto al promedio del país.
Esta divergencia arroja una brecha superior a los nueve años de salario íntegro entre las áreas urbanas más tensionadas y las más accesibles de España. Se trata del mayor diferencial inmobiliario entre ciudades de toda Europa, solo superado por Alemania, donde la distancia de esfuerzo salarial para comprar una vivienda entre el pujante mercado de Múnich y la ciudad de Chemnitz se dispara hasta los 17 años.
Las afueras, mucho más asequibles
La radiografía de la OCDE destapa también un profundo desequilibrio territorial entre el corazón de las ciudades, sus periferias y el campo. Si en los centros urbanos españoles el precio de la vivienda se sitúa un 25% por encima de la media nacional -un sobrecoste cercano al 27% registrado en el conjunto de la OCDE-, también el abaratamiento es mucho más abrupto en España que en el resto de las economías avanzadas a medida que el comprador se aleja de la capital.
En detalle, comprar en las zonas periurbanas españolas resulta un 23% más barato que la media del país, una brecha notablemente más acusada que el descuento del 15% que presentan de media las periferias de la OCDE. Y el contraste es aún mayor en las áreas rurales españolas, donde los precios se desploman un 39% por debajo del promedio nacional frente al 34% registrado en los países que componen la OCDE.
Los autores del estudio inciden en que esta polarización de precios responde directamente a la presión entre la oferta y la demanda: los mercados más caros y tensionados son, precisamente, aquellos donde apenas quedan inmuebles disponibles.
España también presenta un desajuste extremo en su parque de viviendas desocupadas (inmuebles que no son residencia habitual, incluidas las segundas residencias). En los centros urbanos españoles, la tasa de pisos sin uso permanente se hunde 8 puntos por debajo de la media nacional -casi el triple que el déficit de 2,9 puntos de la OCDE-, evidenciando la falta de oferta donde más se demanda. Por el contrario, el excedente se concentra fuera de las capitales: las zonas periurbanas superan en 4,68 puntos la media nacional (frente al -0,2 de la OCDE) y las áreas rurales se disparan 14,6 puntos por encima, triplicando el registro rural del organismo (+4,6 puntos).