Lendi szuka za granicą celów do przejęcia. Ma 100 mln euro · XYZ · El Autómata
Lunes, 16 de noviembre de 2026
Portada de las 21:50
Todos los periódicos y la radio, en unoEscrito por IA a partir de 18 medios · Cómo se hace
Edición Polonia
XYZ · texto original · Biznes
Lendi szuka za granicą celów do przejęcia. Ma 100 mln euro
Pośrednik kredytowy, który przeskoczył Expandera pod względem liczby agentów, nie zamierza zwalniać. Chce przejąć lub zbudować własny bank, który połączy wygodną aplikację z łatwym dostępem do indywidualnego doradcy. Myśli też o ekspansji zagranicznej.
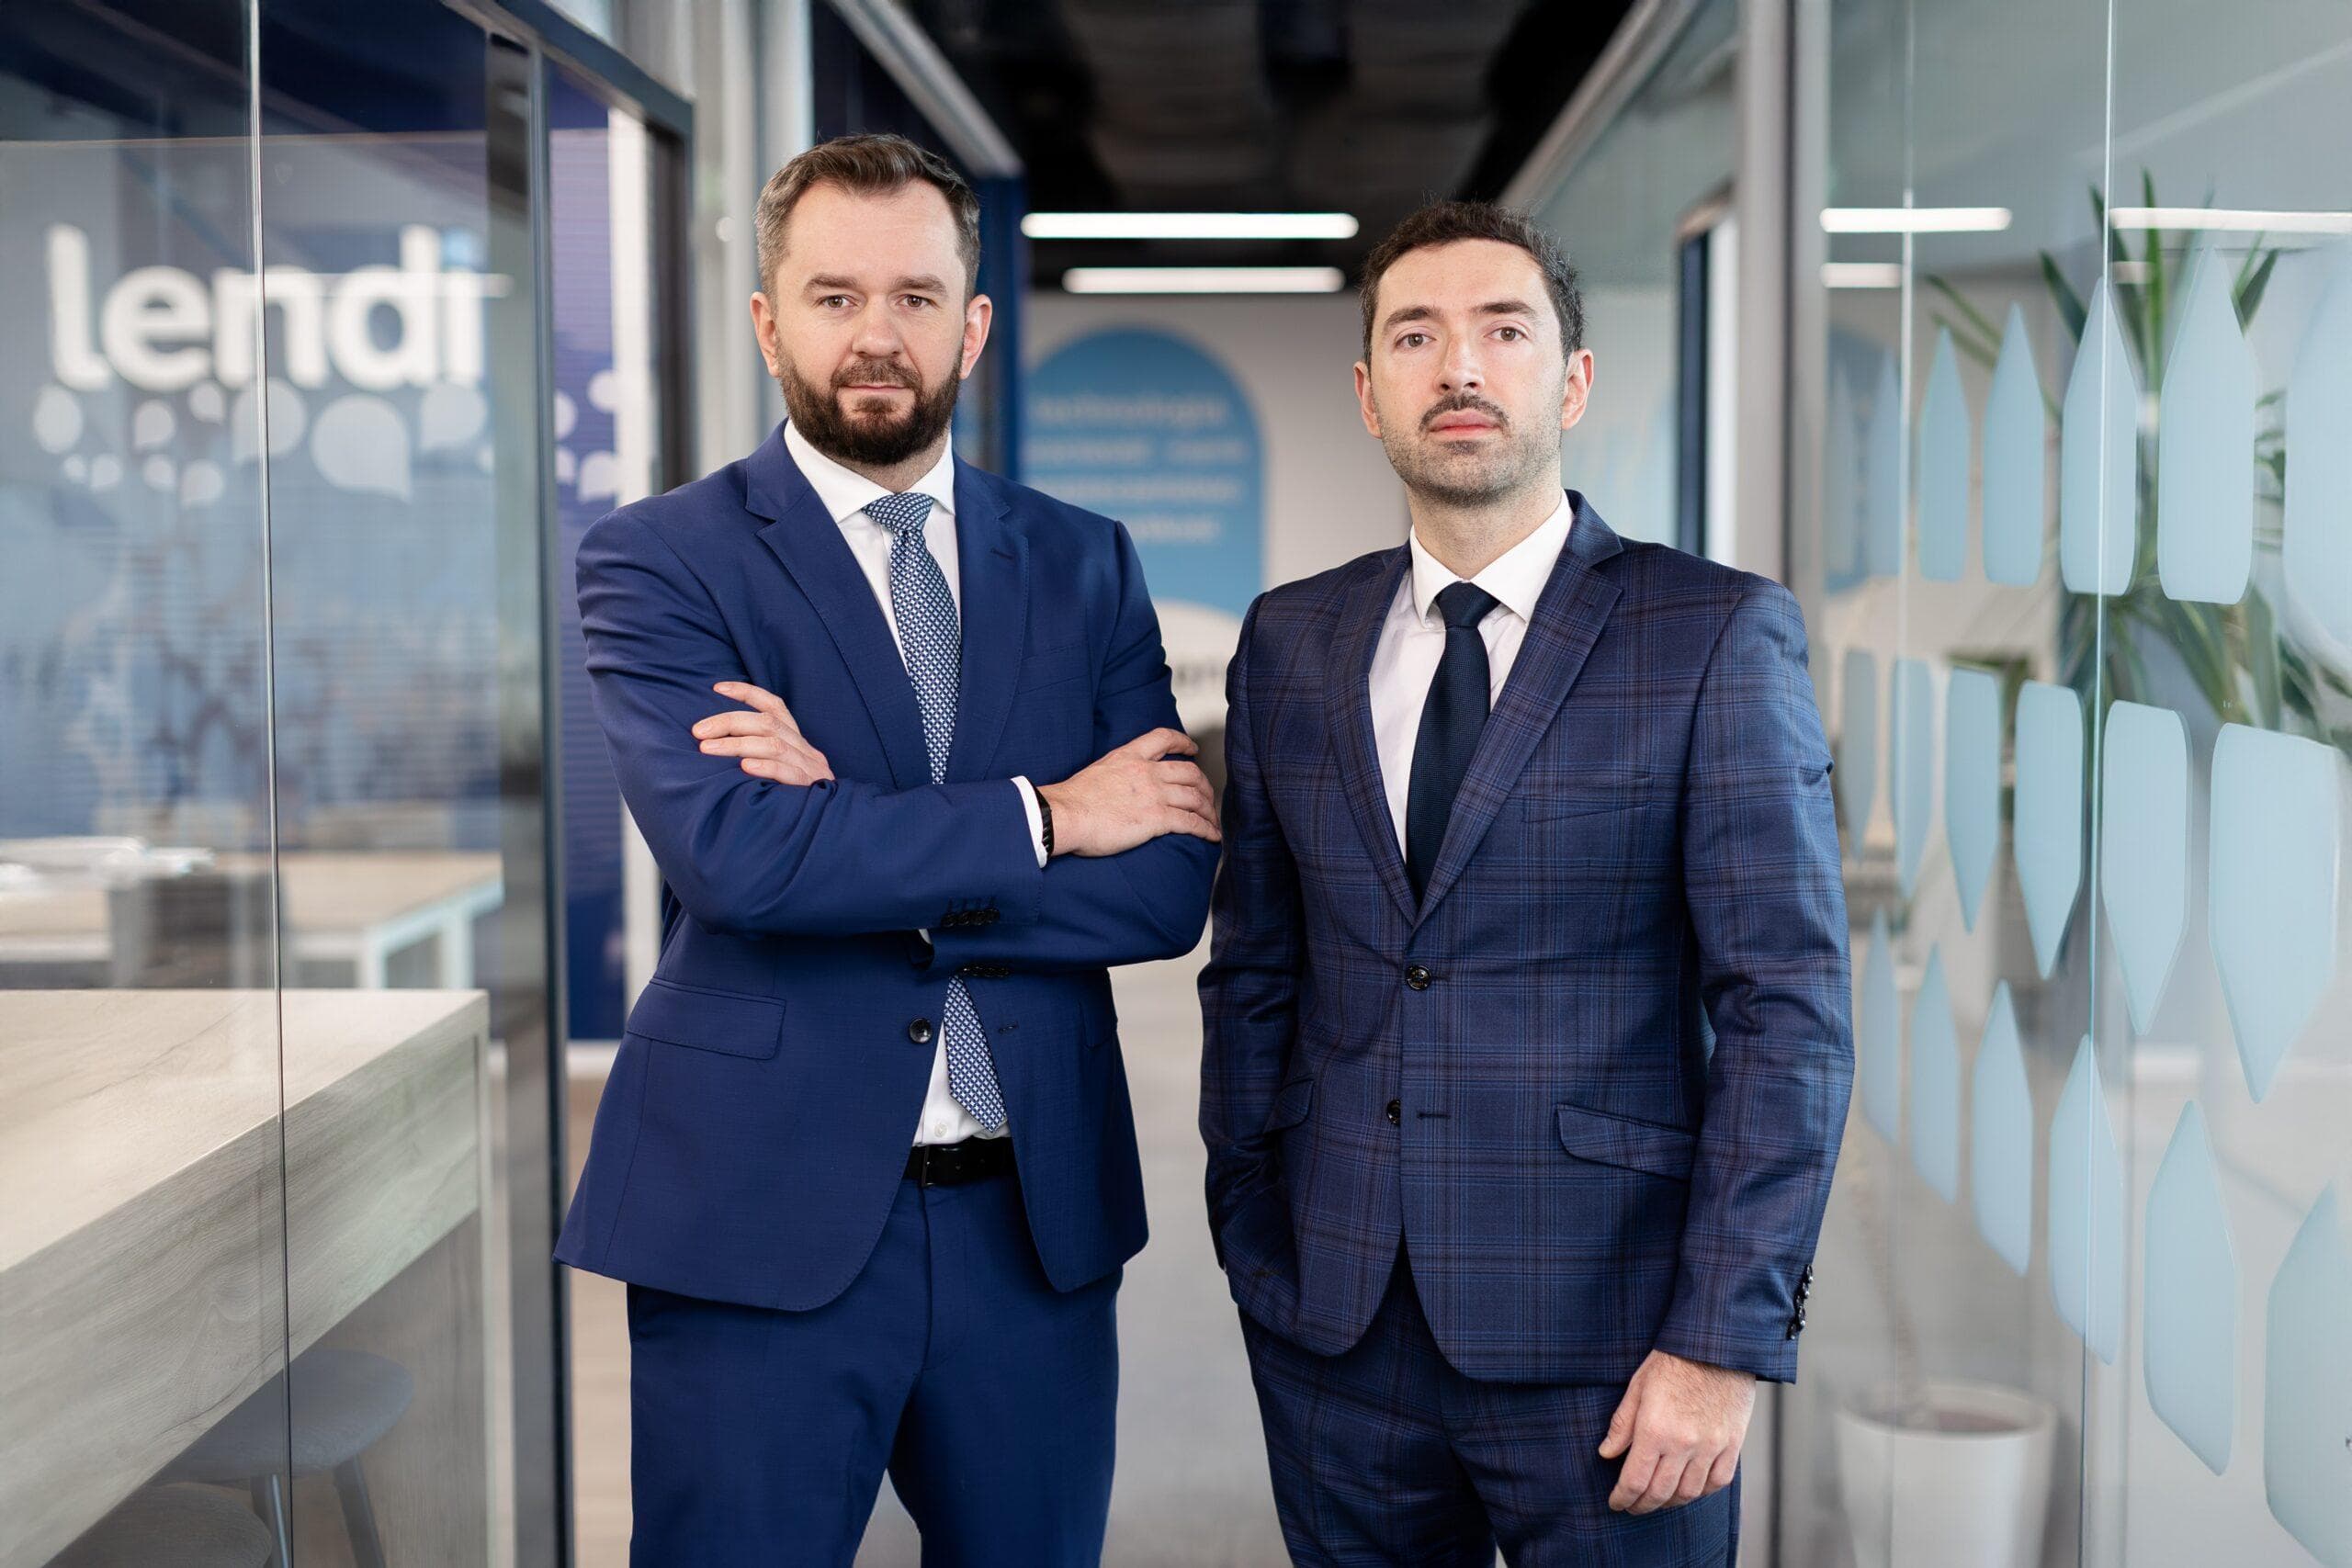
Foto: vía XYZ
Piotr Sobolewski · XYZPublicado 29 oct, 06:50Ver en xyz.pl
Jak Lendi zwiększa sprzedaż kredytów i jaką notuje dynamikę rok do roku.
Po co pośrednikowi potrzebna jest licencja bankowa i kiedy zdecyduje w jej sprawie.
Na ilu rynkach Lendi szuka podmiotów do przejęcia i jaką ma strategię ekspansji.
To może być kolejny rekordowy rok pod względem sprzedaży kredytów mieszkaniowych. Według danych Biura Informacji Kredytowej (BIK) od stycznia do września 2026 r. polskie banki i w niewielkim stopniu spółdzielcze kasy oszczędnościowo-kredytowe (SKOK) udzieliły łącznie 244,7 tys. kredytów mieszkaniowych o łącznej wartości 116,4 mld zł. To odpowiednio o 53 i 41,7 proc. więcej niż w pierwszych dziewięciu miesiącach poprzedniego roku.
Na trendzie korzystają nie tylko banki i deweloperzy, ale też pośrednicy. W Polsce ci ostatni odpowiadają nawet za trzy czwarte dystrybucji kredytów mieszkaniowych. Pod względem wielkości sprzedaży liderem rynku jest Expander (ma 24 proc.), jednak systematycznie zbliża się do niego Lendi (23 proc.), mimo że ruszył z biznesem ponad dekadę później.
Lendi zaczynał od systemów dla pośredników
Historia Lendi sięga 2012 roku. Wtedy to powstał Finpack, czyli porównywarka kredytów hipotecznych, z której w szczytowym momencie korzystało 80 proc. branży pośrednictwa finansowego (poza Open Finance). Firma zmieniła wtedy rynkowy standard, polegający na zbieraniu przez pośredników informacji od klienta i wracaniu do niego po tygodniu z dwoma, trzema ofertami kredytów w różnych instytucjach. Zamiast tego Finpack stworzył bankową symulację pozwalającą od razu przedstawić klientowi wszystkie dostępne opcje finansowania.
W „Forbesie” Michał Petters, współzałożyciel i współzarządzający Lendi wskazywał, że firma doszła wtedy do sufitu i nie była w stanie dalej się skalować. Klamka zapadła. Firma zmieniła strategię i weszła w konkurencję ze swoimi klientami, co oznaczało ich rychłą utratę. Mimo tego ruch się opłacił. Już w pierwszym roku – w 2019 r. – firma miała 15 mln zł przychodów czyli dziesięciokrotnie więcej niż w 2016 r. w szczytowym momencie rozwoju Finpacka.
Dziś ma największą sieć agentów kredytowych w Polsce
Pod względem liczby agentów Lendi jest już największym pośrednikiem kredytowym w Polsce. Ma ich 1740, o 180 więcej niż drugi na rynku Expander. Dysponuje też siecią 100 placówek w największych miastach. Podmiot jest kontrolowany przez MZN Property (ma w grupie też serwisy ogłoszeniowe Morizon i Gratka) – spółkę, która w 2020 r. przeszła w ręce Ringer Axel Springer.
Sprzedaż wciąż bije rekordy – we wrześniu wolumen udzielonych kredytów przekroczył poziom 2,5 mld zł, w całym trzecim kwartale 2026 r. firma uczestniczyła w finansowaniu o 44 proc. wyższym niż rok wcześniej. Lendi ma zatem 17-proc. udział w sprzedaży kredytów hipotecznych na rynku. To znaczy, że udziela co szóstego finansowania na cele związane z nieruchomościami.
Michał Petters przyznaje, że nadal widzi potencjał do wzrostów, choćby dzięki rosnącej sieci sprzedaży. Docelowo chce dysponować siecią 2 tys. agentów. Pozyskuje ich średnio 80 miesięcznie. Nie wyklucza też poszerzania sieci placówek, głównie o franczyzę. Podkreśla jednak, że kluczowy jest odpowiedni dobór partnerów i zadbanie o całościową rentowność placówki. Aby to ostatnie było możliwe, placówka ma sprzedawać szeroki wachlarz produktów finansowych.
Poza kredytami firma oferuje także ubezpieczenia
W podobnym tonie wypowiada się Piotr Stempiński, współzałożyciel i współzarządzający Lendi. Wskazuje, że firma skupia się na zbudowaniu pełnego ekosystemu usług i produktów. Ma w ofercie też kredyty gotówkowe, samochodowe i konsolidacyjne. Posiada spółkę Lendi Care pełniącą rolę multiagencji ubezpieczeniowej. Pracuje w niej ponad 700 ekspertów ubezpieczeniowych. Podmiot specjalizuje się w ubezpieczeniach na życie i mieszkaniowych, powiązanych z kredytami, ale udostępnia też polisy komunikacyjne i zdrowotne.
– Staramy się oferować klientom ubezpieczenia dające im lepsze warunki niż polisy oferowane bezpośrednio przez banki podczas zawierania umowy kredytu. Potem co roku obserwujemy wysoki poziom odnowień polis, co powiększa nam portfel. W zakresie ubezpieczeń nieruchomości mamy odnowienia na poziomie niemal 100 proc. – ujawnia Piotr Stempiński.
Podkreśla, że średnia wartość kredytu hipotecznego przekroczyła już barierę pół miliona złotych. Takie obciążenie w budżecie domowym wpływa na każdy aspekt życia rodziny, dlatego firma stara się wychodzić naprzeciw potrzebom klientów i odciążać ich portfel w newralgicznym momencie. Przykład? Program Ochrona na Start, czyli ubezpieczenie do kredytu, którego składki w pierwszym roku pokrywa pośrednik.
Doradza też w kupnie nieruchomości na rynku
Dodaje, że trzecim obszarem jest doradztwo w zakresie nieruchomości, czyli zajęcie się transakcją. Firma pomaga np. sprzedać nieruchomość, wspierając przygotowanie ofert z wizualizacją i zrobieniem kosztorysu. Klienci Lendi otrzymują także dostęp do przeglądarki nieruchomości, gdzie jest ponad ćwierć miliona ofert nieruchomości z całego rynku, nie tylko z Morizon.pl. Pozwala też na łatwy kontakt zarówno z ekspertem kredytowym, jak i nieruchomościowym.
Platforma z ofertami ruszyła w połowie września, a firma w komunikacie prasowym wskazuje, że celem jest obecność w procesie nabywania nieruchomości dużo wcześniej niż w momencie wniosku o kredyt. Jak podkreśla Marek Obertaniec, właściciel produktu w Lendi decyzja finansowania nie zaczyna się przecież w banku, ale wtedy, gdy klient określa swój budżet i rozpoczyna poszukiwani nieruchomości.
– To właśnie budowanie kompleksowej usługi najbardziej wyróżnia nas dziś na rynku. W jednym ekosystemie oferujemy usługi nieruchomościowe, kredytowe i ubezpieczeniowe. Dlatego wystartowaliśmy z pierwszą wizerunkową kampanią marketingową, w której opowiedzieliśmy o naszej wizji usługi nabycia nowego domu. Jako grupa mamy ambicję i możliwości, by towarzyszyć klientowi na każdym etapie tej ścieżki – wskazuje Michał Petters.
Firma rozważa ubieganie się o licencję bankową
Lendi ma ok. 200 tys. klientów, którzy skorzystali, bądź są w bazach danych pośrednika. Chce zaoferować im rozwiązania, które zwiększą liczbę interakcji i poprawią ich zadowolenie z usług. Chodzi o tzw. bankowość codzienną. Pośrednik nie ma wprawdzie licencji bankowej, więc nie może od razu wprowadzić do oferty rachunków bankowych, czy kont oszczędnościowych, ale zaczyna o tym myśleć.
W kwietniu „Puls Biznesu” wskazywał, że firma zamierza ubiegać się o taką licencję, najlepiej w oparciu na banku, który działa już na polskim rynku. Obecnie spółka finalizuje prace nad ostatecznym kształtem pozyskania licencji i już w 2027 r. będzie w stanie pokazać rozwiązania.
– Nie obawiamy się konkurentów w postaci pośredników, ale neobanków i fintechów, jak Revolut czy Nubank. Rynek zmierza w kierunku cyfryzacji. Doświadczenie klienta to już dzisiaj możliwość utworzenia konta w 30 sekund i śledzenia wszystkich spraw finansowych w aplikacji. Revolut daje wyraźne sygnały, że idzie w kierunku rozszerzenia oferty o produkty kredytowe, w tym o hipoteki. Mamy jednak swój pomysł na to, jak z nimi konkurować – tłumaczy Michał Petters.
Stawia na wygodną aplikację z indywidualnym doradcą
Dodaje, że przy tradycyjnym pośrednictwie kredytowym, szczególnie przy hipotekach, klient wchodzi z pośrednikiem w interakcję maksymalnie kilka razy w życiu. Z podmiotami takimi, jak Revolut – obcuje na co dzień. Z biznesowego punktu widzenia model usługi bankowej pozwala kapitalizować kontakt z klientem nie tylko z pojedynczej sprzedaży, ale również z odsetek.
Piotr Stempiński wskazuje, że docelowo firma będzie chciała zaoferować klientom aplikację z szeroką paletą produktów i usług. Punktem wyjścia jest panel moje.lendi.pl, w którym obecnie Lendi proponuje szeroki przegląd całego rynku ofert nieruchomościowych. W planach jest rozbudowa narzędzia o pośrednictwo kredytowe i ubezpieczeniowe.
– Chcemy, by za pięć lat nasza aplikacja była główną aplikacją bankową osób, które korzystają z naszej oferty. Co miesiąc obsługujemy 7,5 tys. klientów. Robimy zakład z rynkiem, chcąc sprawdzić, czy nowoczesna, wygodna aplikacja połączona z indywidualnym doradcą może być realną przewagą konkurencyjną na rynku – komentuje Piotr Stempiński.
Możliwe jest nawiązanie współpracy z dostawcą BaaS
Co istotne, uzyskanie licencji bankowej nie jest jedyną możliwością realizacji ambitnego planu. Inna opcja to skorzystanie z oferty BaaS, czyli bankowości na zlecenie, oferowanej fintechom i innym graczom przez podmioty posiadające licencję bankową. W taki sposób podmioty niebankowe mogą zaoferować swoim klientom np. karty płatnicze, konta walutowe, czy płatności odroczone. W Polsce najpopularniejszym dostawcą BaaS jest Vodeno z grupy UniCredit.
– To jeden ze scenariuszy. Podmiot BaaS mógłby przejmować na swoją książkę np. ryzyko kredytowe, ale same kredyty byłyby oferowane pod naszą marką. To my mielibyśmy duży wpływ na ofertę i warunki. Mamy już pewien pomysł na to, jak moglibyśmy zaskoczyć klientów hipotecznych. Finalna decyzja jednak jeszcze nie zapadła – komentuje Michał Petters.
Lendi zapowiada wyjście na kolejny rynek zagraniczny
Pośrednik chce się także rozwijać geograficznie. Firma zamierza przenosić swój model biznesowy na podobne rynki w Europie, ale nie tylko. Pierwszy sukces ma za sobą. Lendi cztery lata temu Lendi zadebiutowało w Rumunii, nawiązując współpracę z Immobiliare.ro Finance. Obecnie jest już największym pośrednikiem kredytów hipotecznych w tym kraju.
– Szukamy rynków z potencjałem. Interesują nas takie, które są większe lub takie same jak Polska. Zamiast wybierać kilka krajów równocześnie, chcemy się skupić na jednym dużym rynku w danym roku – komentuje Michał Petters.
Firma ma wybrane 10 rynków z największym potencjałem i przygląda się już konkretnych spółkom, które chciałaby przejąć. Na pojedynczy zakup zamierza przeznaczyć kilkadziesiąt milionów euro, maksymalnie 100 mln euro. Nie potrzebuje na ten cel dokapitalizowania.
– Szkoda czasu, by robić to od początku. Posiadając już pewne aktywa na danym rynku, będzie nam dużo łatwiej nabrać skali na danym rynku – dodaje Piotr Stempiński.
AKTUALIZACJA: Tekst został uzupełniony o dane o udziałach rynkowych liczonych wartością sprzedaży, z których wynika, że liderem rynku pod tym względem pozostaje Expander.
Zdaniem eksperta
Wejście w biznes bankowy? Nie jest tak łatwo jak było 20 lat temu
Strategia Lendi, aby wejść na rynek bankowy, wydaje się bardzo ambitna. Musimy jednak mieć świadomość, że dzisiejsze banki są na zupełnie innym poziomie niż 15-20 lat temu. Rynek jest bardzo konkurencyjny i sprofesjonalizowany. Nie wystarczy już dać coś za darmo, by klienci rzucili się na ofertę danego banku. Klienci patrzą na zaufanie do danej instytucji, jej szeroką rozpoznawalność czy doświadczenia, jakie z nią mają. Ponadto jest to biznes, w którym coraz większą rolę odgrywa skala. Przy dużej liczbie regulacji, wymogów oraz istotnej kwocie wymaganych kapitałów własnych wygrywają najwięksi gracze, którzy są w stanie rozłożyć koszty stałe na jak największą część biznesu.
Z tego punktu widzenia większych szans na rozwój Lendi upatrywałbym w dalszym umacnianiu się na rynku pośrednictwa finansowego, tym bardziej że podmiot sprzedaje nie tylko kredyty hipoteczne, ale też kredyty dla firm czy ubezpieczenia. Skoro mając największą sieć agentów ma tylko 17 proc. udziałów w sprzedaży kredytów hipotecznych, wciąż posiada spory potencjał do zdobywania nowego biznesu. Klienci hipoteczni nadal doceniają profesjonalne wsparcie pośrednika przy wyborze korzystnej oferty. Banki wprawdzie rozwijają swoje procesy, wprowadzają cyfrową hipotekę, ale trudno będzie im w krótkim i średnim terminie ograniczyć rolę pośredników w dystrybucji tych kredytów. Podpis pod zdjęciemŁukasz Jańczakzastępca dyrektora departamentu analiz, Erste Securites
Pośrednik buduje finansowy ekosystem. Powstała w 2012 roku firma Lendi konsekwentnie umacnia pozycję na rynku pośrednictwa finansowego. Z udziałem sięgającym 17 proc. w sprzedaży kredytów mieszkaniowych spółka zmniejsza dystans do lidera – Expandera, którego wyprzedziła pod względem liczby agentów. Lendi wykracza jednak poza samą hipotekę: buduje kompleksowy ekosystem usług, poszerzając ofertę o ubezpieczenia oraz doradztwo na rynku nieruchomości.
Firma myśli o pozyskaniu licencji bankowej. Chcąc utrzymać regularny kontakt z klientami, Lendi rozważa ubieganie się o licencję bankową lub współpracę w modelu BaaS. Firma dostrzega większe zagrożenie ze strony cyfrowych fintechów niż tradycyjnych pośredników, dlatego tworzy aplikację mobilną z łatwym dostępem do indywidualnego doradcy.
Zamierza wychodzić na kolejne rynki zagraniczne. Po sukcesie w Rumunii firma planuje dalszą ekspansję zagraniczną, wyznaczając dziesięć potencjalnych rynków. Lendi zamierza przeznaczyć nawet do 100 mln euro na przejęcia lokalnych spółek, co ma pozwolić na szybkie budowanie dużej skali bez potrzeby dokapitalizowania.
 Łukasz Jańczakzastępca dyrektora departamentu analiz, Erste Securites